
티스토리 뷰
같은 차, 같은 운전자 조건인데 보험료가 수십만 원씩 차이 난다는 이야기, 들어보셨나요.
자동차보험은 특약을 아는 만큼 깎이는 구조입니다.
오늘은 보험사들이 공식적으로 운영하는 할인 특약 7가지를,
대략의 할인 폭과 함께 정리해 보겠습니다.
보험사마다 할인율과 조건이 조금씩 다르니 숫자는 범위로 읽어주세요. 견
적 화면에서 내 조건을 넣었을 때 나오는 실제 숫자가 정답입니다.
가장 큰 할인, 마일리지 특약 — 적게 탈수록 많이 돌려받습니다
자동차보험 할인 중 폭이 가장 큰 건 주행거리 특약, 일명 마일리지 특약입니다.
연간 주행거리가 짧을수록 사고 확률이 낮다는 통계에 기반한 할인이라서,
연간 15,000km 이하부터 구간별로 할인이 시작되고 거리가 짧을수록 할인율이 커집니다.
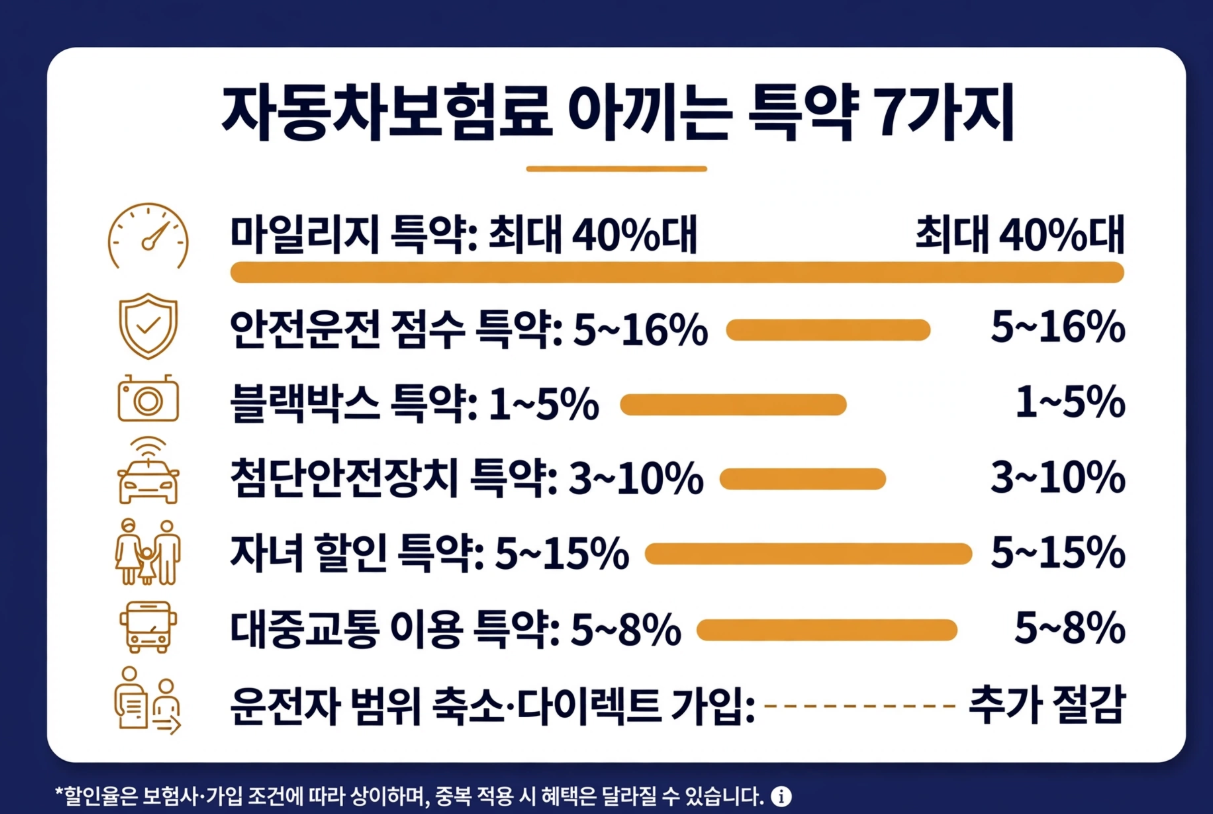
연간 1,000km 이하로 타면 최대 40%대까지 할인해 주는 보험사도 있습니다.
대략의 구간별 느낌은 이렇습니다.
보험사마다 다르지만, 1,000km 이하는 40% 안팎,
3,000km 이하는 30%대, 5,000km 이하는 20%대, 10,000km 이하는 10%대,
15,000km 이하는 한 자릿수 초반의 할인이 붙는 구조입니다.
보험료 60만 원 기준으로 1,000km 이하 구간이면 20만 원 이상을 돌려받는 셈이지요.
방식은 두 가지입니다.
선할인형은 가입할 때 미리 깎아주는 방식이고,
환급형은 만기가 끝난 뒤 실제 주행거리를 확인하고 돌려주는 방식입니다.
주행거리가 확실히 짧을 것 같으면 선할인을, 예측이 어려우면 환급형을 고르시면 됩니다.
신청할 때 주의할 점이 하나 있습니다.
가입 시점과 만기 시점에 계기판 사진을 각각 등록해야 하는데, 이걸 놓치면 할인이 취소됩니다.
약정한 거리를 넘겨서 탔다면 할인받은 보험료 일부를 반환해야 하니,
애매하면 여유 있게 구간을 잡는 게 안전합니다.
주행거리를 초과해도 불이익이 따로 붙지는 않으니, 일단 신청해 두는 게 이득입니다.
안전운전 점수 특약 — 앱이 내 운전을 평가해 줍니다
요즘 가장 빠르게 커지고 있는 할인이 안전운전 점수 특약입니다.
티맵이나 카카오내비 같은 내비게이션 앱과 연동해 일정 거리 이상을 주행하고,
안전운전 점수가 기준(보통 70~95점)을 넘으면 5~16% 수준의 할인이 적용됩니다.
급가속, 급감속, 과속을 피하는 평소 습관이 그대로 할인으로 돌아오는 구조라서,
운전이 얌전한 편이시라면 꼭 챙기셔야 합니다.
점수 기준과 최소 주행거리는 보험사마다 다르니,
가입 전에 지금 쓰고 계신 앱의 점수를 한 번 확인해 보세요.
마일리지 특약과 중복 적용도 되기 때문에,
차를 적게 타면서 안전하게 운전하시는 분들은 두 특약을 함께 챙기면 할인 폭이 꽤 커집니다.
장착·조건만 맞으면 받는 할인 — 블랙박스부터 자녀할인까지
이미 차에 달려 있거나 조건만 맞으면 자동으로 붙는 할인들도 있습니다.
하나하나의 폭은 작지만, 겹치면 체감이 됩니다.
- 블랙박스 특약: 상시 장착된 블랙박스가 있으면 1~5% 할인. 차량과 장치 사진 증빙이 필요합니다
- 첨단안전장치(ADAS) 특약: 차선이탈 경고, 전방충돌 방지 같은 장치가 출고 때 달려 있으면 3~10% 할인. 신차에 ADAS 옵션이 포함됐다면 가입 때 꼭 체크하세요
- 자녀 할인 특약: 만 6세 이하(일부 보험사는 만 7세 이하)의 자녀가 있거나 임신 중인 경우 5~15% 할인. 자녀를 둔 운전자가 상대적으로 신중하게 운전한다는 통계에 기반한 할인입니다. 가족관계증명서 같은 증빙이 필요합니다
- 대중교통 이용 특약: 직전 3개월간 대중교통 이용 실적이 일정 기준을 넘으면 5~8% 할인. 출퇴근 때 차와 대중교통을 병행하시는 분들에게 맞는 특약입니다
- 커넥티드카 특약: 차량 GPS로 주행 정보를 공유하는 방식이라 별도 증빙 없이 적용됩니다. 할인율은 보험사별로 상이합니다
이 특약들은 서로 중복 적용이 되니,
해당되는 항목은 빠짐없이 체크하시는 게 좋습니다.
한 가지 덧붙이면, 특약 할인율을 단순히 더한 값이 최종 할인율이 되는 건 아니고 보험사마다 적용 순서가 조금씩 다르니,
견적 화면의 최종 금액으로 판단하시는 게 정확합니다.
가입 구조에서 아끼기 — 운전자 범위와 보장 설계
특약만큼 큰 게 운전자 범위 설정입니다.
'누구나 운전'으로 넓게 잡으면 보험료가 크게 오릅니다.
실제로 운전하는 사람만 부부 한정이나 기명피보험자 1인 한정으로 묶으면 보험료가 확 내려갑니다.
명절이나 휴가 때 다른 사람이 잠깐 운전해야 한다면,
1일 단위로 가입하는 임시운전자 특약을 쓰시면 됩니다.
평소엔 좁게, 필요할 때만 넓히는 게 가장 경제적입니다.
가입 경로도 따져볼 만합니다.
다이렉트(온라인) 가입은 설계사를 통하는 것보다 15% 이상 저렴한 게 보통입니다.
보상 서비스는 가입 경로와 상관없이 동일하게 운영되니, 다이렉트라고 불리할 건 없습니다.
마지막으로, 보험료를 줄인다고 보장까지 줄이는 건 금물입니다.
다만 가성비가 좋은 설계는 있습니다.
대물배상 한도를 2억에서 10억으로 올리는 데 드는 추가 보험료는 연간 1~2만 원 수준인데,
고가 수입차가 늘어난 요즘 사고 한 번의 리스크를 생각하면 충분히 값어치를 합니다.
본인 치료비를 보장하는 담보도 '자기신체사고'보다 '자동차상해'를 고르는 게 좋습니다.
연간 2~4만 원 차이로 치료비 실비는 물론 휴업손해와 위자료까지 한도 내에서 전액 보장받을 수 있습니다.
무보험차상해 한도를 5억으로 올리는 것도 연간 몇천 원 수준이니 함께 챙기시면 좋습니다.
견적 비교는 순서가 있습니다.
만기 30일 전쯤 금융위원회가 운영하는 보험다모아에서 11개 손해보험사의 기본 보험료를 한 번에 비교해 보세요.
거기서 상위 2~3곳을 추린 뒤,
각사 다이렉트 공식 화면에서 내 조건(주행거리, 안전운전 점수, 자녀 유무)을 넣고 특약을 하나씩 체크해 보시면 됩니다.
특약 할인율을 단순히 더한 만큼 깎이는 건 아니고,
보험사마다 적용 순서와 방식이 조금씩 다르니,
결국 내 조건을 넣은 견적 결과가 정답입니다.
제휴 신용카드 청구할인을 함께 쓰면 몇만 원을 더 아낄 수 있는 경우도 있으니
결제 단계에서 카드 혜택도 한 번 확인해 보세요.
보험료는 한 번 정하면 1년이 가는 고정비입니다.
갱신 시기가 다가오면 아래 체크리스트를 펼쳐두고 하나씩 확인해 보세요.
아는 만큼 아끼는 건 자동차세만의 이야기가 아닙니다.
- 마일리지 특약: 내 연간 주행거리에 맞는 구간으로 신청했는가
- 안전운전 점수: 내비 앱 점수가 기준을 넘는가
- 블랙박스·ADAS: 장착 증빙 사진을 준비했는가
- 자녀 할인: 자녀 나이 조건에 맞는가
- 대중교통 특약: 최근 3개월 이용 실적이 있는가
- 운전자 범위: 부부·1인 한정으로 좁혔는가
- 가입 경로: 다이렉트로 비교했는가